
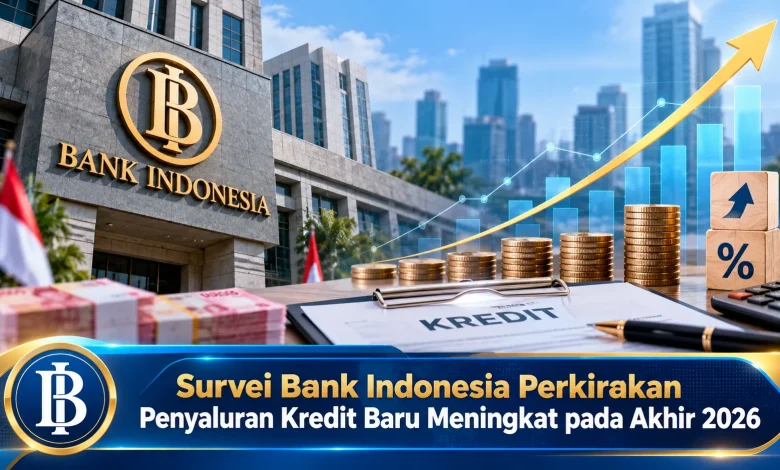
Bank Indonesia memperkirakan penyaluran kredit baru perbankan akan meningkat pada triwulan IV 2026. Proyeksi tersebut tercermin dalam hasil Survei Perbankan triwulan III 2026 yang dirilis pada 22 Oktober 2026. Nilai Saldo Bersih Tertimbang (SBT) kredit baru diperkirakan mencapai 91,31 persen, lebih tinggi dibandingkan triwulan sebelumnya sebesar 90,08 persen. Perkembangan ini sejalan dengan indikasi pelonggaran standar penyaluran kredit serta prospek ekonomi yang dinilai tetap positif. Bagi dunia bisnis, perkiraan tersebut menjadi informasi penting untuk memahami arah pembiayaan perbankan, peluang pengembangan usaha, dan kebutuhan pengelolaan keuangan menjelang akhir tahun.
Hasil Survei Perbankan Menunjukkan Prospek Penyaluran Kredit Positif
Bank sentral Indonesia memproyeksikan penyaluran kredit baru akan meningkat pada triwulan IV 2026. Gambaran perkembangan tersebut disampaikan berdasarkan hasil Survei Perbankan triwulan III 2026 yang dipublikasikan pada 22 Oktober 2026. Dalam survei tersebut, nilai Saldo Bersih Tertimbang atau SBT diproyeksikan berada pada 91,31 persen pada kuartal keempat tahun ini. Angka tersebut menunjukkan kenaikan dari 90,08 persen pada triwulan III 2026 dan 88,92 persen pada triwulan IV 2025. Perubahan indikator ini menunjukkan optimisme responden terhadap kredit baru.
Meskipun indikator survei menunjukkan nilai besar, masyarakat penting untuk memperhatikan bahwa indikator tersebut bukan pertumbuhan kredit secara tahunan. Indikator SBT mencerminkan hasil jawaban responden yang diperhitungkan dengan bobot tertentu. Dalam menafsirkan hasil tersebut, angka 91,31 persen tidak menunjukkan nilai pinjaman meningkat hampir dua kali lipat. Pemahaman terhadap indikator tersebut menjadi dasar analisis yang lebih akurat. Sebagai pertimbangan tambahan, proyeksi responden belum menjadi realisasi, sehingga realisasi penyaluran kredit bisa berbeda dari perkiraan.
Indeks Lending Standard Menunjukkan Perubahan Kebijakan Kredit
Peningkatan prakiraan penyaluran kredit turut didukung oleh perubahan kebijakan pemberian pinjaman. Berdasarkan laporan Bank Indonesia, Indeks Lending Standard atau ILS pada triwulan III 2026 berada pada 0,28. Untuk triwulan IV 2026, indikator tersebut diperkirakan berada pada 0,15. Perubahan nilai indikator tersebut menunjukkan kecenderungan pelonggaran persyaratan. Meski demikian, ILS yang masih berada di atas nol perlu ditafsirkan secara hati-hati, bukan sebagai kepastian bahwa setiap pengajuan diterima. Penyedia kredit tetap membutuhkan evaluasi kelayakan calon debitur sebelum menyetujui permohonan.
Pelonggaran standar pembiayaan dalam survei berkaitan antara lain dengan plafon kredit, durasi pembiayaan, suku bunga kredit, serta ketentuan pengajuan kredit. Dalam kegiatan pembiayaan perusahaan, perkembangan persyaratan tersebut dapat membuka kesempatan mengevaluasi pilihan. Dalam penerapan sederhana, pedagang yang ingin memperbesar persediaan dapat membandingkan fasilitas kredit berdasarkan biaya keseluruhan. Meski kondisi kredit diprakirakan membaik, setiap bank dapat memiliki kebijakan berbeda. Karena itu, pengajuan kredit tetap membutuhkan perencanaan matang.
Kredit Modal Kerja Menjadi Prioritas Penyaluran Perbankan
Dalam proyeksi penyaluran kredit, Kredit Modal Kerja atau KMK diprakirakan menjadi prioritas utama dalam pemberian pinjaman perbankan pada triwulan IV 2026. Pada urutan berikutnya, perbankan memprioritaskan pembiayaan investasi, kemudian Kredit Konsumsi. Kecenderungan pembiayaan tersebut memperlihatkan pentingnya pendanaan aktivitas produktif. Kredit modal kerja dapat membantu pembiayaan siklus produksi sesuai tujuan pembiayaan yang disetujui. Pada fungsi yang berbeda, pembiayaan aset produktif biasanya berkaitan dengan pengadaan mesin. Melalui pemilihan fasilitas yang sesuai, pelaku bisnis dapat merencanakan penggunaan dana.
Untuk jenis pembiayaan rumah tangga, pembiayaan untuk berbagai kebutuhan sesuai ketentuan bank diprakirakan mendapat perhatian terbesar dari responden survei. Setelah itu, terdapat pembiayaan kepemilikan hunian, disusul pembiayaan pembelian kendaraan. Masing-masing jenis kredit memiliki karakteristik penggunaan berbeda. Perkembangan pembiayaan konsumsi juga menjadi salah satu aspek yang diamati dunia usaha. Namun demikian, perubahan pinjaman belum tentu menghasilkan dampak merata. Karena itu, pengusaha perlu memperhatikan daya beli selain data pembiayaan.
Hubungan Penyaluran Pinjaman dengan Aktivitas Perekonomian Nasional
Di samping memperkirakan penyaluran pinjaman, lembaga perbankan yang memberikan tanggapan juga menilai total kredit yang masih tercatat akan berkembang hingga akhir 2026. Outstanding kredit berbeda dari arus pembiayaan pada periode tertentu karena menunjukkan posisi pembiayaan yang belum selesai. Pandangan responden terhadap pembiayaan sejalan dengan harapan aktivitas ekonomi tetap berkembang. Selain itu, pengelolaan risiko pembiayaan turut menjadi pendukung perkiraan. Akan tetapi, hasil akhir dapat berubah mengikuti kondisi pasar.
Kondisi penyaluran kredit dapat memengaruhi konsumsi masyarakat dalam ekosistem bisnis Indonesia. Apabila perusahaan memperoleh pendanaan operasional, pengusaha dapat mempertimbangkan pengelolaan stok. Untuk pengembangan kapasitas, pembiayaan jangka panjang berpotensi mendukung pengembangan fasilitas produksi. Walaupun kredit dapat mendukung kegiatan ekonomi, utang juga menimbulkan kewajiban pembayaran. Bunga kredit, kewajiban pelunasan, serta kemungkinan perubahan pendapatan harus dipertimbangkan sebelum pengajuan. Dengan pemahaman tersebut, risiko pembiayaan lebih mudah dikelola.
Cara Menyiapkan Pengajuan Pembiayaan Usaha secara Bijak
Prospek pembiayaan perbankan yang menguat dapat digunakan sebagai bahan perencanaan bagi pengusaha yang berencana memperluas operasi. Namun demikian, perusahaan sebaiknya menghitung alasan pengajuan kredit. Pengadaan stok usaha memiliki pola penggunaan yang tidak sama dibandingkan pengadaan aset produktif jangka panjang. Untuk gambaran sederhana, usaha perdagangan yang membutuhkan persediaan musiman sebaiknya menganalisis siklus penerimaan pembayaran. Sementara itu, pengembangan fasilitas produksi perlu menilai pengembalian investasi. Berkat penentuan penggunaan dana yang jelas, pengelolaan cicilan menjadi lebih terukur.
Persiapan dokumen juga perlu diperhatikan sebelum meminta pinjaman usaha. Lembaga perbankan biasanya memeriksa kemampuan pembayaran, dokumen kegiatan bisnis, serta kebutuhan pembiayaan. Pelaku usaha dapat menyiapkan ringkasan transaksi usaha, rencana keuangan untuk masa pinjaman, dan daftar cicilan sebelumnya. Walaupun dokumen sudah lengkap, setiap permohonan akan mengikuti kebijakan lembaga pemberi kredit. Sebagai bentuk kehati-hatian, persyaratan pelunasan perlu dipahami secara menyeluruh. Melalui persiapan yang matang, pengusaha dapat mengambil keputusan lebih realistis.
Penutup Analisis Kredit Baru dan Peluang bagi Dunia Bisnis
Hasil Survei Perbankan Bank Indonesia menunjukkan ekspektasi peningkatan pemberian pinjaman baru pada triwulan IV 2026. Prakiraan SBT yang mencapai 91,31 persen menunjukkan kenaikan dari angka kuartal sebelumnya. Prospek ini sejalan dengan pelonggaran standar kredit. Pembiayaan modal kerja diprakirakan memegang peranan penting dalam aktivitas pembiayaan bank. Walaupun prospek pembiayaan menguat, prakiraan bukan jaminan realisasi. Bagi pelaku bisnis, informasi tersebut dapat menjadi bahan evaluasi selama perencanaan tetap memperhatikan risiko. Silakan sampaikan pandangan Anda mengenai prospek kredit perbankan agar pelaku bisnis lain memperoleh wawasan.


