Terobosan Pendanaan UMKM Skema Kredit Terbaru Bank yang Bebas Agunan untuk Akselerasi Bisnis

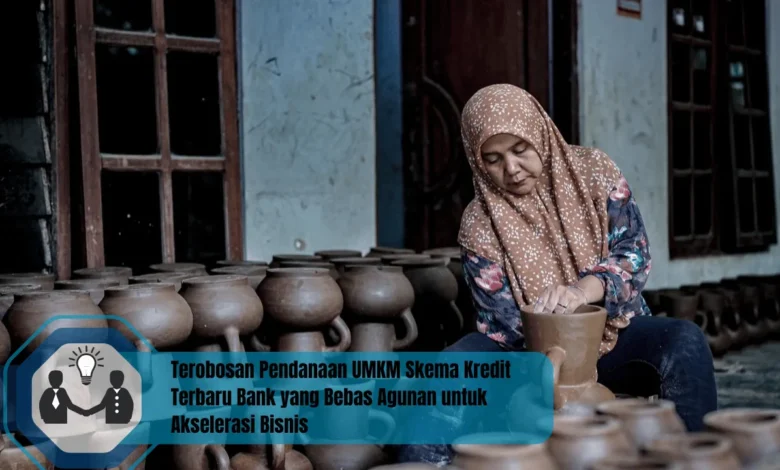
UMKM merupakan tulang punggung perekonomian di Indonesia, namun salah satu tantangan terbesar yang kerap dihadapi pelaku usaha kecil dan menengah adalah akses modal. Tidak sedikit pelaku usaha yang kesulitan mengembangkan bisnis karena terbentur syarat agunan saat mengajukan pinjaman ke bank. Kini, hadir terobosan baru berupa skema kredit bebas agunan yang dirancang khusus untuk mendukung akselerasi bisnis UMKM. Artikel ini akan membahas lebih dalam tentang strategi baru dalam Pendanaan UMKM, manfaatnya bagi pelaku usaha, hingga bagaimana cara memanfaatkannya secara optimal.
Alasan Modal UMKM Menjadi Faktor Utama Kemajuan Bisnis
Pembiayaan usaha kecil adalah penopang bagi kemajuan ekonomi lokal. Tanpa dukungan modal, banyak wirausaha mikro yang terhambat dalam mengembangkan usahanya. Oleh karena itu, kehadiran skema pendanaan inovatif menjadi peluang besar bagi mereka yang membutuhkan dukungan keuangan.
Apa Itu Skema Pendanaan UMKM Bebas Agunan
Skema Pendanaan UMKM non-kolateral adalah program dari bank yang menyediakan pinjaman tanpa harus menyerahkan aset tertentu. Dengan program ini, pengusaha kecil bisa lebih praktis mendapatkan pembiayaan untuk mengembangkan bisnis mereka.
Nilai Lebih Pendanaan UMKM Bagi Pelaku Usaha
Ada banyak manfaat dari skema kredit bebas agunan ini, antara lain: Proses cepat tanpa syarat jaminan. Memperluas jangkauan usaha lebih cepat. Membantu pengembangan produk. Meningkatkan kepercayaan diri bagi pelaku usaha kecil. Dengan dukungan modal, pelaku UMKM bisa lebih serius dalam mencapai tujuan.
Syarat untuk Mendapatkan Skema Pendanaan UMKM Non-Kolateral
Meskipun tanpa jaminan, tetap ada ketentuan yang harus dilengkapi oleh calon debitur. Biasanya lembaga keuangan akan meminta: Dokumen usaha resmi. Bukti arus kas. Tujuan pinjaman. Dengan memenuhi persyaratan ini, proses pencairan akan lebih cepat.
Cara Mengoptimalkan Pendanaan UMKM untuk Pertumbuhan Bisnis
Setelah mendapatkan Pendanaan UMKM, penting untuk mengalokasikan dana dengan bijak. Beberapa cara yang bisa dilakukan: Modernisasi mesin. Memperluas pemasaran. Mengembangkan SDM. Inovasi barang. Dengan cara yang tepat, dana yang diperoleh bisa menjadi pendorong pertumbuhan bisnis.
Hambatan dalam Pembiayaan Mikro
Meskipun pembiayaan mikro memberikan solusi, tetap ada hambatan yang perlu diwaspadai, seperti: Kesulitan cicilan. Kurangnya perencanaan. Minim pengetahuan tentang pembiayaan. Menghadapi tantangan ini membutuhkan edukasi agar pelaku UMKM bisa lebih bijak dalam mengelola modal usaha.
Penutup
Pembiayaan UMKM melalui skema bebas agunan adalah inovasi besar yang mampu mendorong kesuksesan bisnis kecil dan menengah. Dengan akses modal yang lebih fleksibel, pelaku UMKM bisa lebih leluasa dalam meningkatkan daya saing. Pada akhirnya, keberadaan skema kredit UMKM terbaru ini tidak hanya menawarkan jalan keluar, tetapi juga membuka peluang untuk pertumbuhan ekonomi yang lebih inklusif.