
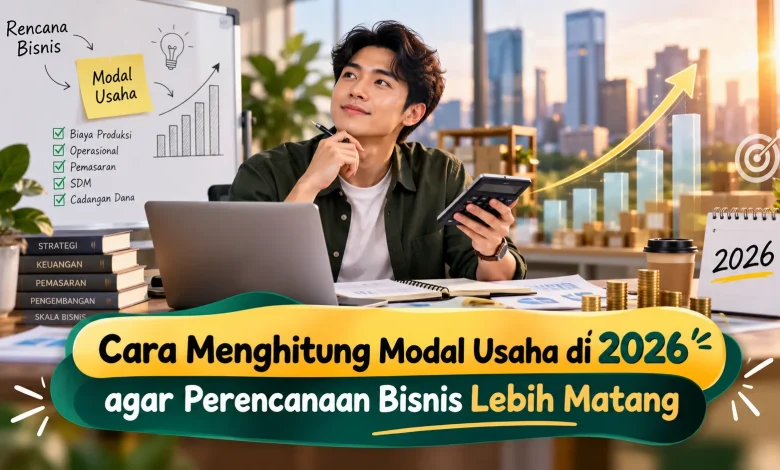
Memulai usaha pada 2026 membutuhkan perencanaan keuangan yang matang agar setiap kebutuhan dapat dipersiapkan sejak awal. Modal usaha bukan hanya uang untuk membeli perlengkapan atau stok pertama, tetapi juga mencakup biaya operasional, pemasaran, kebutuhan administrasi, hingga dana cadangan. Dengan perhitungan yang realistis, pemilik bisnis dapat memahami jumlah dana yang dibutuhkan, mengendalikan pengeluaran, dan menyusun target penjualan secara lebih terarah.
Memahami Komponen Modal Usaha Sebelum Memulai Bisnis
Hal pertama dalam menentukan modal usaha adalah mengidentifikasi seluruh kebutuhan yang diperlukan untuk menjalankan usaha. Modal dapat dipisahkan menjadi beberapa bagian, seperti pengeluaran awal, modal kerja, biaya operasional, dan anggaran pengaman. Pembagian tersebut mendukung pemilik usaha melihat kebutuhan dana secara lebih jelas sehingga tidak hanya terpaku pada biaya pembelian produk.
Masing masing usaha mempunyai kebutuhan anggaran yang berbeda. Bisnis kuliner mungkin membutuhkan alat pengolahan, bahan baku, kemasan, dan tempat usaha, sedangkan bisnis jasa dapat lebih banyak membutuhkan teknologi, promosi, dan biaya tenaga kerja. Karena itu, perhitungan sebaiknya disesuaikan berdasarkan kebutuhan operasional nyata, bukan sekadar mengikuti anggaran usaha lain.
Menentukan Kebutuhan Investasi untuk Memulai Usaha
Modal awal mencakup berbagai biaya yang biasanya diperlukan sebelum bisnis mulai beroperasi. Komponen ini dapat meliputi investasi perangkat kerja, renovasi tempat, pembuatan identitas bisnis, perangkat teknologi, perizinan yang relevan, dan barang dagangan awal. Setiap kebutuhan sebaiknya dicatat secara rinci beserta estimasi biaya yang masuk akal.
Setelah daftar dibuat, jumlah investasi awal dapat dihitung dengan menjumlahkan seluruh biaya pembukaan. Sebagai contoh, apabila peralatan membutuhkan Rp15 juta, persediaan awal Rp8 juta, kebutuhan tempat Rp5 juta, dan administrasi serta pemasaran awal Rp2 juta, maka estimasi investasi awal menjadi Rp30 juta. Ilustrasi tersebut membantu pemilik bisnis melihat bahwa modal awal perlu dihitung berdasarkan komponen, bukan ditentukan melalui perkiraan umum saja.
Menghitung Modal Kerja untuk Menjaga Operasional
Selain biaya pembukaan, pemilik bisnis perlu memperkirakan modal kerja yang digunakan untuk menjaga kegiatan usaha. Modal kerja dapat mencakup pembelian bahan baku, gaji, sewa, listrik, internet, transportasi, pemasaran, dan pengeluaran operasional tambahan. Komponen tersebut perlu dihitung berdasarkan periode tertentu agar kebutuhan kas dapat dikendalikan dengan lebih baik.
Bila pengeluaran rutin diperkirakan mencapai Rp10 juta per bulan dan bisnis ingin memiliki modal kerja untuk tiga bulan, maka diperlukan sekitar Rp30 juta untuk membiayai kegiatan rutin selama periode tersebut. Jumlah bulan yang disiapkan dapat disesuaikan berdasarkan model usaha, kecepatan perputaran kas, serta tingkat ketidakpastian. Dengan perencanaan seperti ini, pemilik usaha tidak harus bergantung sepenuhnya pada pendapatan bulan pertama untuk membayar seluruh kebutuhan.
Mengelompokkan Biaya agar Anggaran Bisnis Lebih Akurat
Biaya tetap merupakan biaya yang cenderung relatif sama meskipun jumlah penjualan mengalami perubahan. Contohnya dapat berupa biaya langganan, gaji tetap, dan beberapa layanan rutin. Sementara itu, beban yang berubah biasanya berkaitan dengan volume produksi atau penjualan, seperti bahan baku, kemasan, ongkos tertentu, dan komisi penjualan.
Pembagian pengeluaran dapat membantu bisnis dalam memahami berapa besar kebutuhan dasar yang harus dibayar setiap bulan. Pemilik usaha juga dapat menghitung bagaimana kenaikan penjualan akan memengaruhi kebutuhan biaya variabel. Dengan struktur biaya yang jelas, penentuan harga produk dan target penjualan dapat disusun dengan dasar yang lebih masuk akal.
Menyediakan Dana Cadangan agar Bisnis Lebih Siap
Dana cadangan menjadi bagian yang perlu diperhatikan karena kondisi bisnis tidak selalu berjalan sesuai rencana. Harga bahan dapat berubah, peralatan mungkin membutuhkan perbaikan, penjualan dapat melambat, atau muncul kebutuhan operasional yang sebelumnya belum diperhitungkan. Tanpa dana cadangan, pengeluaran tidak terduga dapat mengganggu arus kas usaha.
Nilai simpanan operasional sebaiknya disesuaikan berdasarkan tingkat risiko dan karakter usaha. Bisnis dapat menyiapkan sejumlah simulasi untuk melihat kebutuhan ketika penjualan sesuai target. Pendekatan tersebut menciptakan gambaran mengenai jumlah dana yang sebaiknya tersedia agar operasional tetap terjaga ketika kondisi tidak sesuai rencana utama.
Menghubungkan Modal dengan Target Penjualan dan Keuntungan
Penyusunan anggaran sebaiknya dihubungkan dengan target pendapatan dan keuntungan. Setelah mengetahui pengeluaran bulanan serta biaya variabel per produk, pemilik bisnis dapat menentukan jumlah penjualan yang diperlukan untuk mencapai titik impas. Perhitungan tersebut dapat membantu penyusunan target yang lebih realistis dibandingkan hanya menggunakan perkiraan umum.
Untuk memberikan gambaran, apabila biaya tetap bisnis sebesar Rp12 juta per bulan dan setiap produk memberikan selisih setelah biaya variabel sebesar Rp40 ribu, maka sekitar 300 unit perlu terjual untuk menutup biaya tetap, sebelum mempertimbangkan komponen lain yang relevan. Perhitungan tersebut dapat membantu pemilik usaha mengevaluasi apakah target penjualan dapat dicapai berdasarkan kapasitas produksi dan kondisi pasar.
Meninjau Modal agar Perencanaan Keuangan Tetap Relevan
Proyeksi keuangan bukanlah dokumen yang harus dipertahankan selamanya. Setelah bisnis berjalan, pemilik usaha perlu mengevaluasi antara estimasi dengan pengeluaran sebenarnya. Jika biaya bahan ternyata mengalami kenaikan atau penjualan berkembang lebih cepat, anggaran dapat disesuaikan berdasarkan informasi terbaru.
Evaluasi rutin juga dapat memudahkan bisnis menemukan pengeluaran yang kurang efisien. Pemilik usaha dapat menentukan biaya mana yang perlu dipertahankan, dikurangi, atau dialihkan untuk kebutuhan lain. Dengan pengelolaan seperti ini, perencanaan modal dapat menjadi dasar pengambilan keputusan yang terus berkembang bersama usaha.
Kesimpulan Perencanaan Modal untuk Bisnis yang Lebih Matang
Menghitung modal usaha secara matang membutuhkan perhitungan terhadap investasi awal, modal kerja, biaya tetap, biaya variabel, dan anggaran pengaman. Setiap komponen perlu diperkirakan berdasarkan kebutuhan nyata agar pemilik bisnis memiliki perencanaan yang terstruktur sebelum menjalankan usaha. Semakin rinci perhitungan dilakukan, semakin praktis pula proses pengendalian pengeluaran dan penyusunan target.
Perencanaan modal yang baik juga perlu diperbarui seiring perkembangan bisnis. Pemilik usaha dapat membandingkan proyeksi dengan kondisi aktual sehingga keputusan mengenai harga, stok, pemasaran, dan ekspansi dapat dibuat secara lebih realistis. Ceritakan pula strategi Anda dalam menghitung modal usaha agar pertukaran wawasan mengenai perencanaan bisnis dapat memberikan inspirasi baru.


