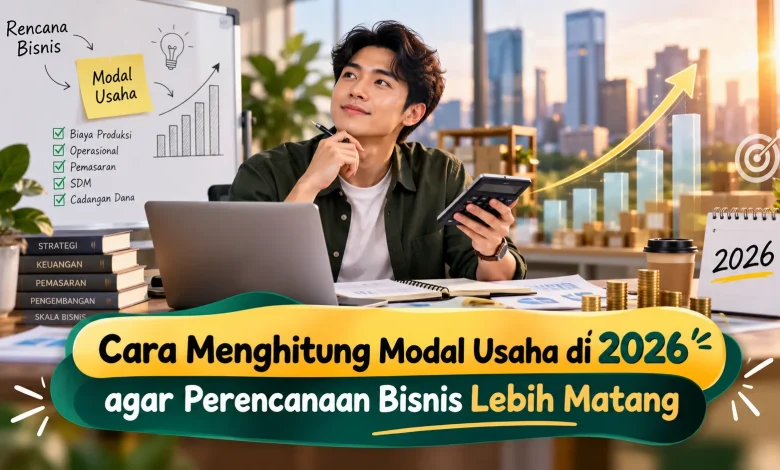
Memulai usaha pada 2026 membutuhkan perencanaan keuangan yang matang agar setiap kebutuhan dapat dipersiapkan sejak awal. Modal usaha bukan hanya uang untuk membeli perlengkapan atau stok pertama, tetapi juga mencakup biaya operasional, pemasaran, kebutuhan administrasi, hingga dana cadangan. Dengan perhitungan yang realistis, pemilik bisnis dapat memahami jumlah dana yang dibutuhkan, mengendalikan pengeluaran, dan menyusun target penjualan secara lebih terarah.
Menentukan Komponen Modal sebagai Dasar Perencanaan Bisnis
Hal pertama dalam menghitung modal usaha adalah mengenali seluruh kebutuhan yang diperlukan untuk memulai bisnis. Modal dapat dibagi menjadi beberapa komponen, seperti pengeluaran awal, modal kerja, biaya operasional, dan simpanan darurat. Pembagian tersebut mendukung pemilik usaha melihat kebutuhan dana secara lebih menyeluruh sehingga tidak hanya berfokus pada biaya pembelian produk.
Masing masing usaha mempunyai komposisi biaya yang berbeda. Bisnis kuliner mungkin membutuhkan perlengkapan dapur, bahan baku, kemasan, dan lokasi operasional, sedangkan bisnis jasa dapat lebih banyak membutuhkan peralatan pendukung, promosi, dan biaya tenaga kerja. Karena itu, perhitungan sebaiknya dibuat berdasarkan model usaha yang sebenarnya, bukan sekadar mengikuti anggaran usaha lain.
Menyusun Daftar Biaya Awal Sebelum Bisnis Berjalan
Biaya pembukaan usaha mencakup berbagai pengeluaran yang biasanya diperlukan sebelum bisnis menjalankan penjualan. Komponen ini dapat meliputi pengadaan perlengkapan, renovasi tempat, kebutuhan branding, perangkat teknologi, perizinan yang relevan, dan persediaan pertama. Setiap kebutuhan sebaiknya dicatat secara rinci beserta estimasi biaya yang masuk akal.
Sesudah kebutuhan dicatat, jumlah investasi awal dapat diperoleh dengan menjumlahkan seluruh kebutuhan investasi. Sebagai contoh, apabila peralatan membutuhkan Rp15 juta, persediaan awal Rp8 juta, kebutuhan tempat Rp5 juta, dan administrasi serta pemasaran awal Rp2 juta, maka perkiraan kebutuhan pembukaan menjadi Rp30 juta. Contoh sederhana tersebut membantu pemilik bisnis melihat bahwa modal awal perlu dihitung berdasarkan komponen, bukan ditentukan melalui perkiraan umum saja.
Menentukan Biaya Bulanan agar Usaha Tetap Berjalan
Sesudah menghitung kebutuhan awal, pemilik bisnis perlu memperkirakan modal kerja yang digunakan untuk membiayai aktivitas rutin. Modal kerja dapat mencakup penambahan stok, gaji, sewa, listrik, internet, transportasi, pemasaran, dan pengeluaran operasional tambahan. Komponen tersebut perlu dicatat berdasarkan periode tertentu agar kebutuhan kas dapat dipantau dengan lebih baik.
Bila pengeluaran rutin diperkirakan mencapai Rp10 juta per bulan dan bisnis ingin menyiapkan modal kerja untuk tiga bulan, maka diperlukan sekitar Rp30 juta untuk mendukung operasional selama periode tersebut. Jumlah bulan yang disiapkan dapat ditentukan berdasarkan model usaha, siklus penjualan, serta tingkat ketidakpastian. Dengan perencanaan seperti ini, pemilik usaha tidak harus terlalu berharap pada pendapatan bulan pertama untuk membayar seluruh kebutuhan.
Mengelompokkan Biaya agar Anggaran Bisnis Lebih Akurat
Pengeluaran tetap merupakan biaya yang cenderung tidak banyak berubah meskipun jumlah penjualan mengalami perubahan. Contohnya dapat berupa sewa tempat, gaji tetap, dan beberapa layanan rutin. Sementara itu, pengeluaran variabel biasanya mengikuti volume produksi atau penjualan, seperti bahan baku, kemasan, biaya pemrosesan, dan komisi penjualan.
Pembagian pengeluaran dapat membantu bisnis dalam memahami berapa besar kebutuhan dasar yang harus dibayar setiap bulan. Pemilik usaha juga dapat menilai bagaimana kenaikan penjualan akan memengaruhi kebutuhan biaya variabel. Dengan informasi tersebut, penentuan harga produk dan target penjualan dapat dilakukan dengan dasar yang lebih masuk akal.
Menyediakan Dana Cadangan agar Bisnis Lebih Siap
Anggaran pengaman menjadi bagian yang perlu diperhatikan karena kondisi bisnis tidak selalu berjalan berdasarkan proyeksi awal. Harga bahan dapat mengalami penyesuaian, peralatan mungkin membutuhkan perbaikan, penjualan dapat berfluktuasi, atau muncul kebutuhan operasional yang sebelumnya belum diperhitungkan. Tanpa dana cadangan, pengeluaran tidak terduga dapat menekan arus kas usaha.
Besarnya dana cadangan sebaiknya disesuaikan berdasarkan tingkat risiko dan karakter usaha. Bisnis dapat membuat beberapa skenario untuk melihat kebutuhan ketika penjualan mengalami perubahan. Pendekatan tersebut menyediakan gambaran mengenai jumlah dana yang sebaiknya tersedia agar operasional tetap berjalan ketika kondisi tidak sesuai rencana utama.
Menggunakan Perhitungan Modal untuk Menyusun Target Bisnis
Penyusunan anggaran sebaiknya dihubungkan dengan target pendapatan dan keuntungan. Setelah mengetahui pengeluaran bulanan serta biaya variabel per produk, pemilik bisnis dapat memperkirakan jumlah penjualan yang diperlukan untuk memenuhi kebutuhan operasional. Perhitungan tersebut dapat memudahkan penyusunan target yang lebih realistis dibandingkan hanya menggunakan perkiraan umum.
Sebagai contoh sederhana, apabila biaya tetap bisnis sebesar Rp12 juta per bulan dan setiap produk memberikan margin kontribusi sebesar Rp40 ribu, maka sekitar 300 unit perlu terjual untuk menutup biaya tetap, sebelum mempertimbangkan komponen lain yang relevan. Analisis sederhana ini dapat mendorong pemilik usaha mengevaluasi apakah target penjualan realistis berdasarkan kapasitas produksi dan kondisi pasar.
Memperbarui Anggaran Sesuai Perkembangan Bisnis
Proyeksi keuangan bukanlah dokumen yang harus dibiarkan tetap. Setelah bisnis berjalan, pemilik usaha perlu meninjau antara estimasi dengan pengeluaran sebenarnya. Jika biaya bahan ternyata berbeda atau penjualan berkembang lebih cepat, anggaran dapat diperbarui berdasarkan informasi terbaru.
Pemeriksaan anggaran juga dapat membantu bisnis menemukan pengeluaran yang terlalu besar. Pemilik usaha dapat menentukan biaya mana yang perlu dipertahankan, dikurangi, atau dioptimalkan untuk kebutuhan lain. Dengan pengelolaan seperti ini, perencanaan modal dapat menjadi dasar pengambilan keputusan yang terus berkembang bersama usaha.
Kesimpulan Menyusun Modal Usaha secara Realistis
Menghitung modal usaha secara matang membutuhkan identifikasi terhadap investasi awal, modal kerja, biaya tetap, biaya variabel, dan simpanan operasional. Setiap komponen perlu dihitung berdasarkan kebutuhan nyata agar pemilik bisnis memiliki gambaran yang jelas sebelum menjalankan usaha. Semakin rinci perhitungan dilakukan, semakin mudah pula proses pengendalian pengeluaran dan penyusunan target.
Perhitungan keuangan yang realistis juga perlu ditinjau seiring perkembangan bisnis. Pemilik usaha dapat menghubungkan proyeksi dengan kondisi aktual sehingga keputusan mengenai harga, stok, pemasaran, dan ekspansi dapat diambil secara lebih realistis. Ceritakan pula pengalaman Anda dalam menghitung modal usaha agar pertukaran wawasan mengenai perencanaan bisnis dapat menambah wawasan bagi calon pengusaha.