Membangun Dana Cadangan Operasional untuk Melindungi Kelangsungan Usaha dari Gangguan Pasokan

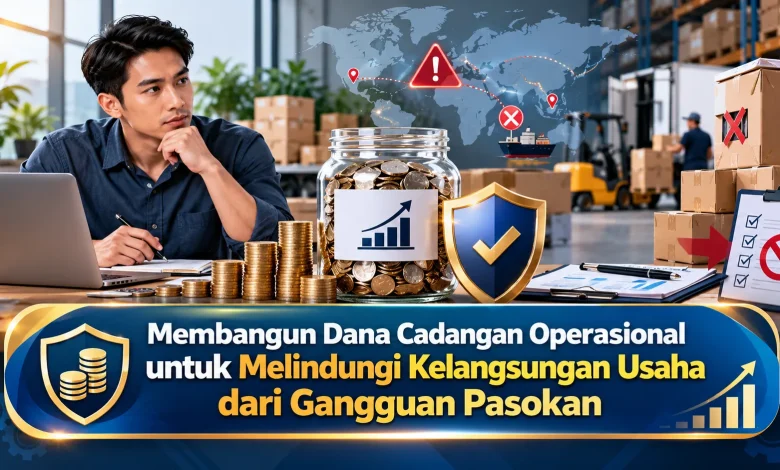
Gangguan pasokan bahan baku dapat terjadi ketika pemasok mengalami keterlambatan pengiriman, harga material meningkat, atau jalur distribusi menghadapi hambatan. Kondisi tersebut berpotensi mengganggu produksi, mengurangi penjualan, dan menekan arus kas perusahaan. Bagi pelaku Bisnis, salah satu langkah penting untuk menghadapi ketidakpastian ini adalah membangun dana cadangan operasional yang direncanakan secara khusus. Dana tersebut dapat membantu membiayai kebutuhan mendesak ketika kegiatan usaha tidak berjalan sesuai perkiraan. Namun, pembentukan cadangan membutuhkan penghitungan yang realistis, pemisahan rekening, aturan penggunaan, serta evaluasi berkala agar perusahaan tetap memiliki kemampuan finansial untuk menjaga kelangsungan operasional.
Mengapa Perusahaan Membutuhkan Cadangan Keuangan saat Pasokan Terganggu
Cadangan kas khusus kegiatan operasional merupakan alokasi keuangan yang sengaja dipisahkan untuk menjaga kegiatan usaha ketika terjadi gangguan. Pada aktivitas perdagangan dan produksi, kelancaran pengiriman material mempunyai peran penting terhadap kemampuan memenuhi pesanan. Ketika distribusi bahan terhambat, pengelola operasional perlu melakukan penyesuaian pembelian. Perubahan kondisi ini berpotensi menambah kebutuhan modal kerja. Berdasarkan kesiapan kas yang cukup, pemilik usaha memiliki ruang untuk mengambil keputusan.
Hal yang penting diperhatikan, simpanan darurat tidak sama dengan kas transaksi harian. Dana aktivitas usaha rutin digunakan untuk membiayai transaksi serta pengeluaran reguler. Sebaliknya, cadangan kas digunakan ketika kebutuhan mendesak muncul. Sebagai ilustrasi, perusahaan harus membeli bahan dari pemasok alternatif agar produksi yang memungkinkan dapat dilanjutkan. Apabila seluruh uang digabungkan, pengawasan keuangan menjadi lebih sulit. Oleh sebab itu, perusahaan sebaiknya memiliki kebijakan tertulis.
Mengenali Sumber Risiko Pasokan dan Dampaknya terhadap Arus Kas Bisnis
Pada tahap awal pembentukan cadangan, pengelola keuangan perlu mengenali faktor yang dapat mengganggu pengadaan. Permasalahan rantai pasok dapat berasal dari keterlambatan pemasok, kenaikan biaya pembelian, maupun gangguan jalur pengiriman. Sebagai risiko lainnya, terbatasnya pilihan sumber bahan dapat menyulitkan pemulihan operasional. Untuk memberikan gambaran, usaha pengolahan pangan yang hanya membeli bahan tertentu dari satu distributor mungkin kesulitan menyelesaikan pesanan ketika stok mitra tiba-tiba habis.
Ketika peta gangguan selesai disusun, proses yang perlu dilakukan adalah memperkirakan dampak keuangan. Perusahaan dapat mengelompokkan kewajiban yang harus dibayar selama produksi terganggu. Dalam praktik operasional, pembayaran tenaga kerja sesuai kewajiban, sewa tempat, dan tagihan utilitas minimum mungkin masih harus dibayarkan. Sebagai pengeluaran tambahan, pembelian darurat dapat mengubah rencana pengeluaran. Analisis dampak ini membantu menentukan prioritas perlindungan.
Menentukan Target Dana Darurat Usaha Berdasarkan Pengeluaran Wajib
Penghitungan dana cadangan sebaiknya didasarkan pada laporan keuangan internal. Pengelola Bisnis sebaiknya menjumlahkan pengeluaran mendasar setiap bulan, kemudian menentukan periode perlindungan yang dibutuhkan. Sebagai simulasi, sebuah perusahaan mempunyai kewajiban rutin penting sebesar Rp18.000.000 per bulan. Ketika kebutuhan cadangan dihitung untuk periode tiga bulan, kebutuhan simpanan dasar menjadi Rp54.000.000. Angka simulasi ini diperoleh dari Rp18.000.000 dikalikan tiga bulan. Meskipun memberikan gambaran awal, target yang tepat bergantung pada kondisi perusahaan.
Di samping kewajiban bulanan, pengelola sebaiknya memasukkan kemungkinan pengeluaran darurat. Pengeluaran yang dapat muncul mungkin mencakup pembelian material dengan tarif lebih tinggi, pengiriman melalui rute pengganti, dan pengelolaan persediaan selama penyesuaian. Untuk menggambarkan perencanaan, apabila pengelola menyisihkan Rp6.000.000 untuk kebutuhan tak terduga, target cadangan dapat meningkat menjadi Rp60.000.000. Target simulasi tersebut tidak menjadi standar untuk setiap sektor. Tim keuangan perlu memastikan biaya tidak dicatat dua kali agar anggaran dapat disesuaikan dengan kemampuan usaha.
Mengelola Simpanan Darurat Bisnis melalui Rekening Terpisah
Pengadaan kas khusus keadaan darurat tidak selalu memerlukan penyetoran penuh sejak awal. Untuk Bisnis dengan keuntungan terbatas, pengumpulan secara bertahap dapat mendukung pencapaian target secara terukur. Sebagai contoh kebijakan internal, pemilik usaha dapat menyisihkan sebagian kas bebas setiap bulan. Besarnya alokasi harus mempertimbangkan kemampuan pembayaran rutin. Ketika perusahaan menghadapi tekanan likuiditas, prioritas pertama dapat diberikan kepada dana perlindungan minimum. Metode pengumpulan ini membantu mempertahankan keseimbangan antara tabungan dan operasional.
Ketika cadangan telah terbentuk, pengelola perlu menetapkan tempat penyimpanan khusus. Fasilitas penyimpanan dana yang mudah dipantau dapat mempermudah pemeriksaan saldo cadangan. Meskipun rekening terpisah bermanfaat, pemilihan sarana penyimpanan harus mempertimbangkan risiko. Manajemen sebaiknya menyusun prosedur penggunaan cadangan. Penggunaan yang diperbolehkan dapat meliputi pengadaan darurat yang relevan. Untuk menjaga tujuan awal, pembelian aset di luar kebutuhan darurat sebaiknya menggunakan sumber anggaran berbeda. Setiap pencairan perlu dapat ditelusuri melalui laporan keuangan.
Menggabungkan Dana Cadangan dengan Strategi Pengamanan Rantai Pasok
Simpanan perlindungan usaha sebaiknya menjadi bagian dari manajemen risiko yang lebih luas. Pengelola usaha dapat mengurangi kerentanan dengan mengembangkan alternatif sumber pengadaan. Di sisi lainnya, diversifikasi sumber bahan harus memeriksa keandalan waktu pengiriman. Di samping strategi pemasok, pengadaan persediaan minimum dapat memberikan waktu untuk melakukan penyesuaian. Tingkat buffer inventory perlu mempertimbangkan biaya serta risiko penyimpanan. Produk yang mudah rusak tidak sebaiknya dibeli berlebihan tanpa perkiraan permintaan. Berdasarkan pengelolaan yang terkoordinasi, perusahaan dapat merespons keterlambatan secara lebih efektif.
Evaluasi terhadap dana cadangan juga sebaiknya dijadwalkan dalam pengawasan manajemen. Struktur pengeluaran Bisnis dapat berkembang ketika volume pekerjaan semakin besar, biaya pengadaan bergerak, atau kondisi logistik memburuk. Untuk menilai kesiapan, tim keuangan bisa menyusun skenario gangguan dengan asumsi penjualan menurun selama periode tertentu. Apabila saldo tidak mampu menutup kebutuhan minimum, pengelola harus menyusun tindakan mitigasi tambahan. Sesudah pencairan dilakukan, rencana pengembalian dana harus dibuat sesuai prioritas operasional.
Penutup: Menjaga Kelangsungan Usaha melalui Simpanan Darurat yang Terencana
Membangun dana cadangan operasional merupakan langkah penting dalam menghadapi risiko gangguan pasokan. Apabila pemasok mengalami keterlambatan, perusahaan memiliki sumber kas untuk respons darurat. Meskipun berfungsi sebagai perlindungan, keberadaan cadangan tidak menggantikan kesiapan operasional. Pemetaan risiko, penghitungan biaya minimum, dan pengelolaan rekening khusus perlu diterapkan secara konsisten. Berdasarkan pengawasan yang teratur, ketahanan operasional memiliki dasar yang lebih kuat.
Seiring bertambahnya skala usaha, pengelola keuangan perlu menyesuaikan target dana cadangan dengan tingkat risiko pasokan yang dihadapi. Pengawasan likuiditas, pengembangan pemasok alternatif, serta perencanaan pembelian berdasarkan kebutuhan dapat memperkuat strategi ketahanan usaha. Daripada menunggu gangguan benar-benar terjadi, pengusaha perlu membangun kesiapan secara bertahap. Kedisiplinan menyisihkan dana dapat mengurangi ketergantungan pada pembiayaan darurat. Strategi apa yang menurut Anda paling efektif dalam menyiapkan dana darurat untuk kebutuhan Bisnis? Mari berbagi strategi pengelolaan keuangan usaha agar lebih banyak pengusaha memperoleh inspirasi praktis.