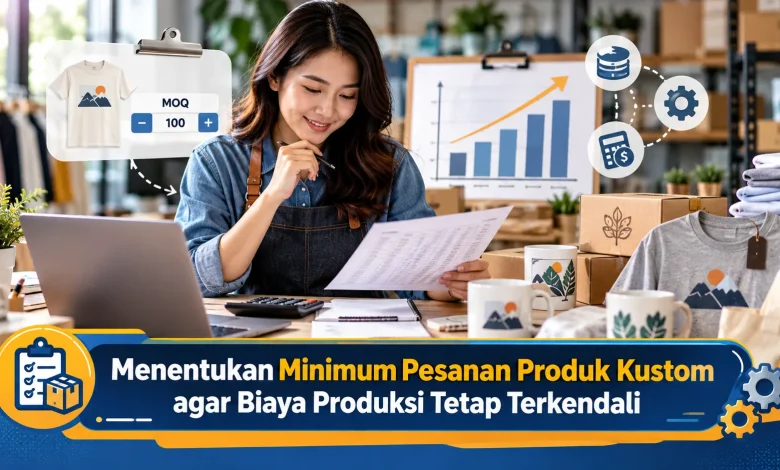
Produk kustom semakin banyak ditawarkan oleh pelaku usaha, mulai dari kaos sablon, kemasan bermerek, merchandise perusahaan, hingga suvenir acara. Namun, menerima pesanan dalam jumlah terlalu kecil dapat membuat biaya produksi per unit meningkat dan mengurangi keuntungan bisnis. Hal ini terjadi karena sejumlah pengeluaran, seperti persiapan desain, pengaturan mesin, dan pembuatan sampel, tetap muncul meskipun jumlah produk yang dibuat sedikit. Oleh karena itu, menentukan minimum pesanan atau Minimum Order Quantity (MOQ) menjadi langkah penting dalam pengelolaan usaha. Dengan perhitungan yang tepat, pemilik bisnis dapat menjaga efisiensi produksi, menetapkan harga realistis, dan tetap memberikan pilihan pemesanan kepada pelanggan.
Pentingnya Minimum Order Quantity dalam Bisnis Produk Kustom
Jumlah minimum pesanan atau MOQ adalah persyaratan volume minimal yang perlu dipenuhi pembeli untuk satu proses produksi. Untuk layanan produksi berdasarkan permintaan, ketentuan tersebut mempunyai peran penting karena pesanan tertentu memerlukan pengaturan awal. Misalnya, produksi kemasan bermerek membutuhkan pengaturan cetak. Ongkos sebelum produksi utama tidak selalu berkurang ketika volume pembelian kecil. Apabila hanya beberapa unit dibuat, margin keuntungan berpotensi menurun. Oleh sebab itu, batas minimum harus mengikuti kondisi produksi sebenarnya.
Pengaturan minimum pesanan berdasarkan data dapat membantu menjaga keseimbangan operasional. Walaupun mempunyai manfaat, MOQ yang terlalu tinggi juga dapat menimbulkan masalah. Pelanggan individu berpotensi membatalkan transaksi jika persyaratan terlalu berat. Di sisi lain, minimum pesanan kecil mungkin menyebabkan proses kurang efisien. Karena itu, pelaku UMKM harus memperhatikan kemampuan pembeli. Karakter barang yang diproduksi, kemampuan mesin dan tenaga kerja, serta komposisi pengeluaran perlu dianalisis secara bersamaan. Jika keputusan berdasarkan kondisi nyata, kebijakan pesanan menjadi lebih sesuai dengan kemampuan bisnis.
Mengidentifikasi Komponen Biaya Sebelum Menentukan MOQ
Langkah awal menentukan minimum pesanan dimulai dengan mengelompokkan seluruh pengeluaran. Dalam usaha produk kustom, sebagian pengeluaran timbul sebelum produksi berlangsung. Ongkos persiapan produksi dapat mencakup pembuatan desain, penyetelan peralatan, serta pembuatan sampel awal. Jenis biaya tersebut sering tidak berubah secara langsung mengikuti jumlah unit. Oleh karena itu, usaha perlu mencatat biaya persiapan untuk setiap kelompok produksi. Misalnya, produk dengan satu posisi cetak bisa mempunyai biaya berbeda dari beberapa posisi. Perbedaan tersebut perlu diperhitungkan ketika menyusun MOQ.
Selain biaya persiapan, pengelola produksi sebaiknya mencatat pengeluaran yang mengikuti jumlah barang. Biaya variabel dapat meliputi bahan baku, komponen habis pakai, tenaga kerja langsung, serta pengeluaran penyiapan dan pengecekan produk. Selain itu, tingkat kehilangan bahan perlu dihitung berdasarkan pengalaman. Jika terdapat produk yang gagal, pengeluaran produksi ulang berpotensi bertambah. Oleh sebab itu, periksa selisih antara penggunaan bahan terencana dan aktual. Pengeluaran fasilitas serta operasional umum harus dicakup saat menentukan kelayakan usaha. Jika struktur biaya tersusun rapi, penentuan minimum pesanan dapat dilakukan secara lebih realistis.
Simulasi Penentuan MOQ Berdasarkan Biaya Produksi dan Margin
Perhitungan MOQ perlu mempertimbangkan kontribusi setiap barang terhadap biaya persiapan. Dalam pendekatan dasar, harga jual setelah dikurangi biaya langsung menghasilkan kontribusi per barang. Sebagai contoh hipotetis, sebuah usaha memproduksi merchandise kustom. Pengeluaran tetap khusus untuk satu desain diasumsikan Rp300.000. Adapun biaya per unit, ongkos langsung setiap barang Rp18.000. Dengan tarif penjualan sebesar Rp30.000 per unit, setiap barang menyumbang Rp12.000 untuk menutup biaya persiapan dan menghasilkan margin. Jika pengeluaran awal dibagi selisih harga dan biaya variabel, jumlah minimal untuk menutup kedua komponen biaya tersebut mencapai 25 produk. Walaupun pengeluaran tersebut tertutup, volume tersebut belum menghasilkan surplus dari komponen yang dihitung.
Supaya produksi mempunyai kontribusi positif setelah biaya persiapan, pengusaha perlu menambahkan target hasil usaha. Dengan menggunakan asumsi sebelumnya, produsen menginginkan surplus sebesar 20 persen dari nilai penjualan. Untuk pendapatan Rp30.000 per barang, target tersebut setara Rp6.000 per produk. Jika Rp12.000 dikurangi sasaran Rp6.000, tersedia Rp6.000 per unit untuk menutup biaya persiapan. Dari pembagian biaya awal, batas pesanan agar sasaran terpenuhi menjadi 50 produk. Pada 50 unit, nilai penjualan berjumlah Rp1.500.000, pengeluaran langsung Rp900.000, dan biaya persiapan Rp300.000. Sisa Rp300.000 mencerminkan 20 persen penjualan dengan komponen biaya yang telah dihitung. Simulasi tersebut harus diperiksa kembali jika terdapat batas bahan atau kapasitas mesin.
Cara Menentukan Harga Produk Kustom Berdasarkan Jumlah Pembelian
Penyusunan ketentuan minimum pembelian dapat menggunakan pilihan volume yang berbeda. Pendekatan yang layak dipertimbangkan berupa tarif berdasarkan rentang kuantitas. Melalui penawaran berbasis volume, pembelian dengan jumlah terbatas dikenakan tarif yang mencerminkan biaya persiapan. Sementara itu, harga satuan dapat menurun ketika biaya persiapan terbagi lebih banyak. Sebagai contoh, pelaku bisnis membuat tingkatan pesanan kecil, sedang, dan besar. Setiap pilihan perlu mempunyai margin yang sesuai target. Jika pelanggan memahami dasar perbedaan tarif, keputusan pembelian menjadi lebih mudah.
Selain harga bertingkat, usaha bisa mengenakan ongkos pengaturan secara tersendiri. Sistem penagihan seperti ini memberikan gambaran biaya yang muncul sebelum produksi. Dalam transaksi produk personalisasi, pembeli dengan file cetak yang memenuhi spesifikasi dapat mengurangi kebutuhan pengolahan desain. Namun, validasi teknis sebelum produksi belum tentu hilang. Pilihan lain dengan menjadwalkan produksi bersama untuk produk yang kompatibel. Penjadwalan beberapa pekerjaan serupa memerlukan pemeriksaan agar mutu setiap pesanan tetap terjaga. Dengan menjaga kesesuaian spesifikasi, penggunaan kapasitas produksi berpotensi lebih optimal.
Strategi Menjaga Kapasitas Produksi dan Ketepatan Pengiriman Produk Kustom
Setelah MOQ ditetapkan, pemilik bisnis perlu menyesuaikan sistem operasional. Batas kuantitas terendah harus sesuai dengan kesiapan bahan baku. Dalam usaha sablon kaos, jumlah minimum untuk satu desain belum tentu berlaku bagi gabungan beberapa desain. Karena itu, jelaskan apakah MOQ berlaku per desain, warna, atau ukuran. Jika satu pesanan mempunyai banyak varian, waktu pengerjaan berpotensi menjadi lebih panjang. Pengaturan antrean pekerjaan harus disusun berdasarkan kapasitas aktual. Dengan perencanaan yang realistis, risiko keterlambatan dapat berkurang.
Di samping pengendalian kapasitas, informasi pemesanan harus disampaikan secara terperinci. Pembeli harus memahami kuantitas yang disepakati beserta biayanya, spesifikasi bahan dan warna, serta jadwal produksi dan penyerahan. Untuk pesanan dengan desain khusus, pemeriksaan hasil sampel sebaiknya menjadi tahapan yang disepakati. Revisi spesifikasi ketika produksi telah berjalan dapat menambah pengeluaran. Untuk menghindari perselisihan, atur ketentuan revisi dan pembatalan secara tertulis. Jumlah dana yang dibayarkan sebelum produksi perlu mencerminkan kesepakatan yang wajar. Melalui prosedur transaksi yang tertib, risiko kesalahpahaman dapat dikurangi.
Penutup tentang Pengelolaan Pesanan Kustom yang Lebih Terencana
Menghitung jumlah produksi paling sedikit menjadi strategi untuk menjaga efisiensi usaha. Jika seluruh komponen biaya dihitung secara jelas, pengelola bisnis lebih mudah menentukan batas produksi. Perhitungan titik impas dapat menjadi langkah awal, tetapi sasaran hasil usaha tidak boleh diabaikan. Selain itu, penawaran paket berdasarkan volume memungkinkan konsumen memilih sesuai kebutuhan. Namun, harga tidak boleh ditetapkan tanpa mempertimbangkan biaya. Melalui kebijakan MOQ berdasarkan data, pengembangan layanan menjadi lebih terkendali.
Bagi pelaku UMKM yang menjalankan usaha kustom, persiapan pertama bisa dilakukan melalui evaluasi pesanan sebelumnya. Periksa kebutuhan biaya awal per kelompok produksi, kemudian evaluasi pengeluaran per unit serta nilai penjualan. Begitu hasil perhitungan tersedia, uji kesesuaiannya dengan kapasitas dan kebutuhan pelanggan. Perbarui ketentuan jika biaya bahan berubah agar kebijakan penjualan selalu mempunyai dasar yang relevan. Jika Anda pernah menetapkan MOQ untuk produk kustom, silakan bagikan pengalaman Anda sebagai bahan diskusi mengenai pengelolaan produksi yang lebih efisien.