Membangun Dana Cadangan Operasional untuk Melindungi Kelangsungan Usaha dari Gangguan Pasokan

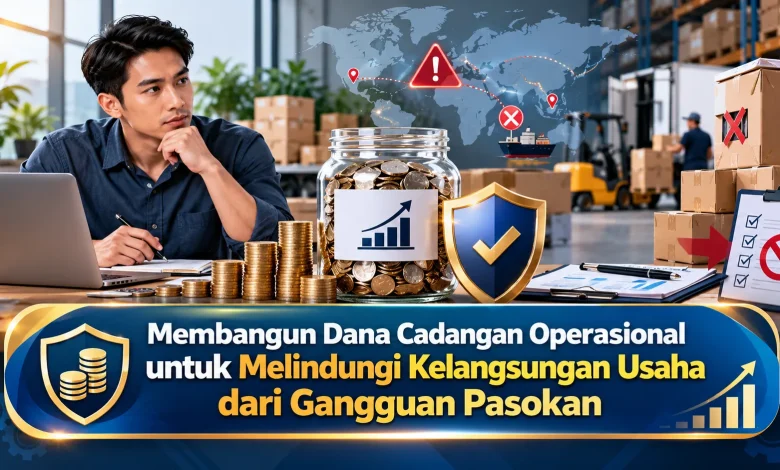
Gangguan pasokan bahan baku dapat terjadi ketika pemasok mengalami keterlambatan pengiriman, harga material meningkat, atau jalur distribusi menghadapi hambatan. Kondisi tersebut berpotensi mengganggu produksi, mengurangi penjualan, dan menekan arus kas perusahaan. Bagi pelaku Bisnis, salah satu langkah penting untuk menghadapi ketidakpastian ini adalah membangun dana cadangan operasional yang direncanakan secara khusus. Dana tersebut dapat membantu membiayai kebutuhan mendesak ketika kegiatan usaha tidak berjalan sesuai perkiraan. Namun, pembentukan cadangan membutuhkan penghitungan yang realistis, pemisahan rekening, aturan penggunaan, serta evaluasi berkala agar perusahaan tetap memiliki kemampuan finansial untuk menjaga kelangsungan operasional.
Peran Dana Darurat Usaha dalam Menghadapi Gangguan Rantai Pasok
Cadangan kas khusus kegiatan operasional merupakan bagian dari likuiditas yang dicadangkan untuk menghadapi pengeluaran tidak terduga. Ketika perusahaan melaksanakan kegiatan rutin, kelancaran pengiriman material mempunyai peran penting terhadap kemampuan memenuhi pesanan. Ketika distribusi bahan terhambat, pengelola operasional perlu melakukan penyesuaian pembelian. Situasi tersebut berpotensi menambah kebutuhan modal kerja. Berdasarkan kesiapan kas yang cukup, pemilik usaha memiliki ruang untuk mengambil keputusan.
Perlu dipahami, dana cadangan berbeda dari modal kerja rutin. Dana aktivitas usaha rutin digunakan untuk membayar biaya produksi yang direncanakan. Sebaliknya, dana cadangan disiapkan untuk gangguan. Sebagai ilustrasi, perusahaan harus membeli bahan dari pemasok alternatif agar kewajiban mendasar tetap terpenuhi. Jika cadangan diperlakukan sebagai kas bebas, kemampuan menghadapi keadaan darurat dapat melemah. Sebagai langkah pengamanan, perusahaan sebaiknya memiliki kebijakan tertulis.
Memetakan Ancaman Rantai Pasok sebelum Menentukan Dana Darurat
Ketika merencanakan simpanan operasional, penanggung jawab usaha perlu mengenali faktor yang dapat mengganggu pengadaan. Risiko pengadaan barang dapat muncul akibat penundaan produksi mitra, fluktuasi harga komoditas, maupun kerusakan infrastruktur transportasi. Sebagai risiko lainnya, ketergantungan pada satu pemasok dapat memperbesar dampak gangguan. Sebagai contoh, pelaku industri makanan yang mengandalkan satu sumber kemasan mungkin perlu menghentikan sebagian produksi ketika pemasok mengalami masalah operasional.
Setelah berbagai risiko dikenali, langkah berikutnya adalah menghitung kemungkinan kebutuhan kas. Tim keuangan sebaiknya memisahkan biaya yang tetap berjalan selama aktivitas penjualan menurun. Dalam praktik operasional, gaji pegawai tetap, sewa tempat, dan pengeluaran fasilitas yang tetap muncul mungkin tetap menjadi kewajiban perusahaan. Selain biaya tetap, pengadaan dari pemasok pengganti dapat meningkatkan kebutuhan uang tunai. Analisis dampak ini membantu membangun dasar perencanaan keuangan yang realistis.
Menentukan Target Dana Darurat Usaha Berdasarkan Pengeluaran Wajib
Penentuan jumlah simpanan darurat sebaiknya didasarkan pada laporan keuangan internal. Pengelola Bisnis sebaiknya menjumlahkan pengeluaran mendasar setiap bulan, kemudian mempertimbangkan lamanya gangguan. Sebagai simulasi, sebuah perusahaan mempunyai kewajiban rutin penting sebesar Rp18.000.000 per bulan. Apabila manajemen merencanakan perlindungan tiga bulan, jumlah kas perlindungan awal menjadi Rp54.000.000. Hasil penghitungan sederhana itu diperoleh dari jumlah pengeluaran wajib selama tiga bulan. Meskipun memberikan gambaran awal, setiap usaha tidak harus memakai durasi yang sama.
Selain pengeluaran rutin, perusahaan perlu mempertimbangkan kebutuhan dana tambahan. Pengeluaran yang dapat muncul mungkin mencakup pembelian material dengan tarif lebih tinggi, transportasi khusus, dan penanganan stok tambahan. Untuk menggambarkan perencanaan, apabila perusahaan memperkirakan biaya mitigasi Rp6.000.000, target cadangan dapat meningkat menjadi Rp60.000.000. Angka itu tidak menjadi standar untuk setiap sektor. Perusahaan juga sebaiknya menghindari penghitungan ganda agar perencanaan modal tidak berlebihan.
Membangun Dana Cadangan secara Bertahap dan Menetapkan Aturan Penggunaan
Pembentukan dana cadangan tidak selalu menuntut modal besar dalam satu waktu. Bagi usaha yang masih berkembang, alokasi dana berdasarkan periode dapat menjadi pilihan lebih realistis. Sebagai contoh kebijakan internal, pemilik usaha dapat menyisihkan sebagian kas bebas setiap periode akuntansi. Jumlah penyisihan harus mengikuti kondisi arus kas aktual. Ketika perusahaan menghadapi tekanan likuiditas, target dapat dicapai melalui beberapa tahap. Pendekatan tersebut membantu menghindari gangguan terhadap kegiatan utama.
Setelah dana mulai terkumpul, pemilik Bisnis harus membedakan cadangan dari kas rutin. Akun simpanan operasional khusus dapat membantu mengurangi penggunaan tidak terencana. Walaupun pemisahan mempermudah pengawasan, akses dana saat darurat perlu tetap tersedia. Penanggung jawab keuangan harus memiliki prosedur penggunaan cadangan. Kategori kebutuhan yang sah dapat mencakup pembayaran kewajiban mendesak. Sebaliknya, pembelian aset di luar kebutuhan darurat sebaiknya tidak mengambil dana tersebut. Setiap transaksi darurat perlu dicatat dan disetujui.
Menggabungkan Dana Cadangan dengan Strategi Pengamanan Rantai Pasok
Dana cadangan operasional sebaiknya menjadi bagian dari manajemen risiko yang lebih luas. Pengelola usaha dapat mengurangi kerentanan dengan membangun hubungan bersama beberapa pemasok. Meskipun demikian, diversifikasi sumber bahan harus menilai kemampuan pemenuhan pesanan. Selain itu, penyusunan safety stock dapat membantu menghadapi keterlambatan tertentu. Besaran persediaan cadangan perlu disesuaikan dengan waktu tunggu pemasok. Barang dengan masa simpan pendek tidak dapat disimpan tanpa mempertimbangkan kerusakan. Berdasarkan pengelolaan yang terkoordinasi, operasional menjadi lebih siap menghadapi gangguan.
Pemeriksaan kecukupan simpanan darurat juga sebaiknya dijadwalkan dalam pengawasan manajemen. Biaya operasional tidak selalu tetap ketika volume pekerjaan semakin besar, tarif pemasok disesuaikan, atau jangka waktu pengiriman menjadi lebih panjang. Untuk menilai kesiapan, manajemen dapat membuat simulasi arus kas dengan asumsi penjualan menurun selama beberapa minggu atau bulan. Jika proyeksi menunjukkan kekurangan dana, target cadangan perlu ditinjau. Sesudah pencairan dilakukan, jadwal pengisian kembali perlu ditentukan sesuai kemampuan keuangan.
Penutup: Menjaga Kelangsungan Usaha melalui Simpanan Darurat yang Terencana
Mengembangkan cadangan kas khusus usaha merupakan strategi yang layak diprioritaskan dalam menghadapi risiko gangguan pasokan. Saat ketersediaan material tidak sesuai rencana, perusahaan memiliki sumber kas untuk respons darurat. Walaupun memberikan dukungan likuiditas, dana tersebut bukan jaminan seluruh risiko hilang. Identifikasi potensi gangguan, perencanaan kebutuhan kas, dan pembatasan penggunaan dana perlu diterapkan secara konsisten. Berdasarkan pengawasan yang teratur, keputusan keuangan menjadi lebih terkendali.
Dalam pengembangan jangka panjang, pengelola keuangan perlu meninjau kecukupan simpanan dengan tingkat risiko pasokan yang dihadapi. Pemantauan arus kas, pengembangan pemasok alternatif, serta pengelolaan stok pengaman dapat memperkuat strategi ketahanan usaha. Alih-alih baru mencari dana ketika pasokan terhenti, perusahaan sebaiknya mempersiapkan cadangan lebih awal. Kedisiplinan menyisihkan dana dapat mengurangi ketergantungan pada pembiayaan darurat. Bagaimana menurut Anda dalam membangun dana cadangan operasional? Mari berbagi strategi pengelolaan keuangan usaha agar pelaku Bisnis lainnya mendapatkan wawasan tambahan.